Justiça de São Paulo autoriza exclusão do IBS e da CBS da base de cálculo do ICMS
Uma decisão da Justiça de São Paulo abriu uma nova discussão sobre os efeitos da Reforma Tributária durante o período de transição. A 16ª Vara da Fazenda Pública de São Paulo concedeu liminar para assegurar a uma empresa o direito de não incluir os valores correspondentes ao IBS e à CBS na base de cálculo do ICMS, quando os novos tributos se tornarem efetivamente exigíveis. A Decisão foi proferida no Mandado de Segurança nº 1138866-98.2026.8.26.0053, ajuizado por Privalia Brasil S.A. contra autoridades da Secretaria da Fazenda do Estado de São Paulo. O caso ganhou relevância porque a Fazenda paulista possui entendimento
Split payment: novo sistema de recolhimento de tributos pode mudar o fluxo de caixa das empresas
A Reforma Tributária não está mudando apenas os tributos que serão pagos pelas empresas. Ela também está alterando a forma como esses tributos serão recolhidos. Um dos principais exemplos é o chamado split payment, mecanismo que permitirá a segregação automática do valor correspondente ao IBS e à CBS no momento da liquidação financeira de uma operação. Na prática, o sistema funciona de maneira diferente do modelo atual. Quando uma empresa realiza uma venda ou presta um serviço, parte do valor recebido poderá ser automaticamente direcionada ao recolhimento dos tributos, antes mesmo de o montante integral chegar à conta do fornecedor. A
CARF e a essência econômica Sua empresa paga as contas pessoais dos sócios?
A recente decisão do Conselho Administrativo de Recursos Fiscais (CARF), proferida no julgamento do Processo nº 10980.723507/2014-14 (Acórdão nº 1301-008.010), traz um alerta importante para empresas que adotam determinadas práticas contábeis envolvendo despesas de sócios. O tema, embora recorrente, ganha relevância diante da posição firme adotada pelo órgão administrativo. No caso analisado, a fiscalização identificou que a empresa realizava o pagamento direto de diversas despesas de caráter estritamente pessoal dos sócios e de seus familiares, como faturas de cartão de crédito, mensalidades escolares, planos de saúde, aluguel residencial, manutenção de haras, casa de praia e até custos com empregados domésticos. Esses
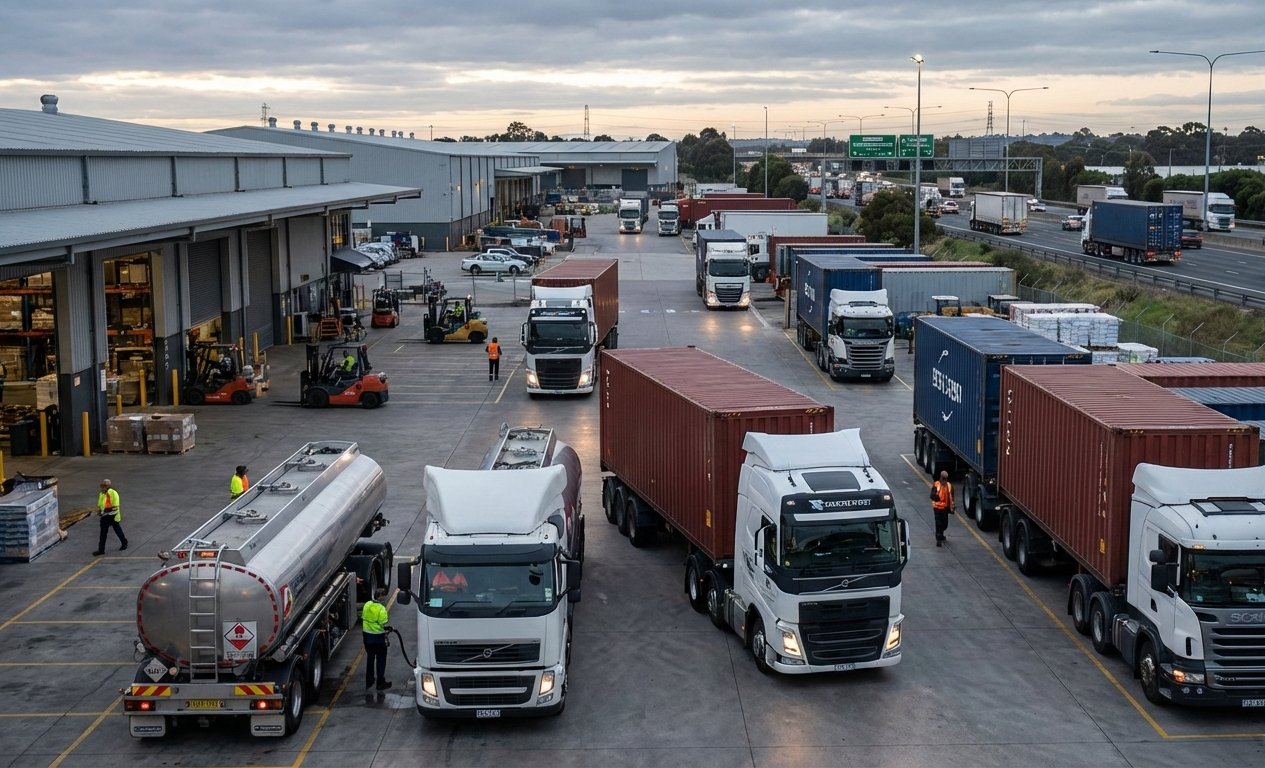
Alinhado ao STJ, TJSP reafirma a jurisprudência possibilitando o crédito de ICMS sobre insumos no transporte de cargas
“(…) os bens em debate são classificados como insumos e, como tais, dão direito ao crédito de ICMS (…) ” O aproveitamento de créditos de ICMS sobre insumos não é um tema novo no Direito Tributário. No entanto, no setor de prestação de serviços — especialmente no transporte rodoviário de cargas —, esse direito sempre foi tratado de forma mais restritiva pelo fisco, o que levou muitas empresas a sequer analisarem essa possibilidade. Esse cenário vem mudando de forma significativa. Os tribunais passaram a reconhecer com maior frequência que determinados produtos intermediários, quando essenciais à atividade-fim da empresa, devem ser considerados
Nova Tributação de Lucros e Dividendos: o que muda com a Lei nº 15.270/2025 e como empresas e sócios devem se preparar
A Lei nº 15.270/2025, publicada em 27 de novembro de 2025, introduz uma das alterações mais relevantes dos últimos anos na tributação da pessoa física ao instituir novas regras para a distribuição de lucros e dividendos. As mudanças passam a valer a partir de 1º de janeiro de 2026 e exigem que empresas, sócios e gestores revisem imediatamente sua política de distribuição, estrutura societária e planejamento tributário. Nesta linha, destacamos três pontos que merecem a atenção das empresas: Retenção obrigatória de 10% para valores mensais acima de R$ 50 mil Art. 6º-A da Lei 9.250, incluído pela Lei 15.270/2025 A partir